- /
Cómo construir patrimonio desde tu primera casa: guía para parejas jóvenes que empiezan de cero
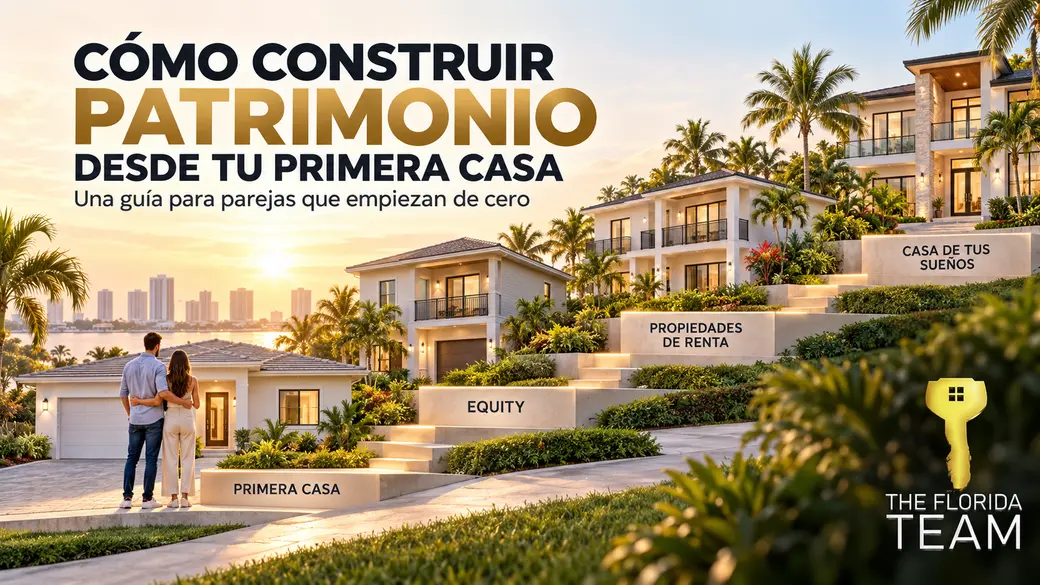
Si tú y tu pareja no heredaron una casa, un terreno ni una cuenta llena de dinero, no significa que llegaron tarde. Significa que su patrimonio tendrá que construirse de manera intencional.
Para muchas parejas jóvenes, la primera propiedad puede ser mucho más que el lugar donde comienzan una vida juntos. Puede convertirse en el primer activo de una estrategia que, con disciplina y tiempo, les permita comprar una segunda casa, conservar una propiedad de alquiler, adquirir una tercera y crear una base financiera que antes no existía en la familia.
La clave no es comenzar con la casa perfecta. Es comenzar con una propiedad que puedan pagar, mantener y utilizar como escalón para avanzar.
Respuesta rápida: Para construir patrimonio desde tu primera casa, compra por debajo de tu capacidad máxima cuando sea posible, elige una propiedad con potencial de reventa o alquiler, conserva reservas, mejora estratégicamente el inmueble y planifica desde el principio si tu siguiente paso será vender, rentar o comprar una propiedad multifamiliar. La apreciación nunca está garantizada; la estabilidad se construye con flujo de efectivo, equity, tiempo y decisiones prudentes.
Puedes comenzar revisando propiedades disponibles en Florida, explorando nuevas construcciones o estimando tu pago con nuestra calculadora hipotecaria.
Importante: Esta guía es educativa. No constituye asesoría legal, fiscal, financiera ni una promesa de rendimiento. Los valores, rentas, tasas, impuestos, seguros y costos pueden cambiar. Cada compra debe evaluarse de manera individual.
La primera casa no tiene que ser la casa de tus sueños
Uno de los errores más comunes de una pareja que comienza es esperar hasta poder comprar la casa definitiva: cuatro habitaciones, piscina, cocina nueva, excelente ubicación y espacio para todo lo que todavía no tienen.
Mientras esperan, continúan pagando alquiler y posponen el comienzo de su historial como propietarios. Pero la primera casa puede cumplir otra función: ser el primer escalón.
Una buena primera compra podría ser:
- Más pequeña de lo que imaginaban.
- Un townhouse en lugar de una casa independiente.
- Una vivienda que necesite mejoras cosméticas.
- Una propiedad con una habitación que puedan alquilar legalmente.
- Un duplex, triplex o fourplex elegible en el que ocupen una unidad.
- Una casa en una zona en crecimiento, aunque no sea su ubicación final.
Esto no significa comprar cualquier propiedad. Significa distinguir entre la casa que quieren para siempre y el activo que puede ayudarlos a llegar hasta ella.
¿Qué significa realmente construir patrimonio con una vivienda?
El patrimonio inmobiliario no es simplemente tener una casa. Es la diferencia entre lo que vale una propiedad y lo que todavía se debe, descontando los costos necesarios para vender o refinanciar.
El equity puede crecer de cuatro maneras:
- Amortización: una parte del pago reduce el principal del préstamo.
- Apreciación: la propiedad puede aumentar de valor con el tiempo, aunque no está garantizado.
- Mejoras inteligentes: ciertas renovaciones pueden aumentar el valor, la funcionalidad o la renta potencial.
- Compra estratégica: adquirir por un precio razonable, negociar créditos o comprar en una zona con demanda puede mejorar la posición inicial.
El objetivo no es presumir el valor de la propiedad. El objetivo es transformar ese equity, de forma responsable, en opciones futuras.
El Método CASA para comenzar desde cero
El Método CASA es una forma sencilla de organizar el camino desde la primera vivienda hasta una cartera inmobiliaria estable.
C — Compra con estrategia, no con emoción
Antes de visitar propiedades, definan juntos:
- El pago mensual que pueden sostener incluso en meses difíciles.
- El efectivo disponible después del cierre, no solo antes.
- Cuánto costaría mantener la propiedad.
- Si la vivienda tendría demanda de alquiler en el futuro.
- Qué mejoras pueden hacer sin endeudarse excesivamente.
- Si la HOA permite alquileres y bajo qué condiciones.
- Qué tan fácil sería venderla cuando cambie su vida.
El lender puede aprobar una cantidad mayor de la que resulta prudente para sus planes. Si utilizan toda su capacidad en la primera compra, puede ser más difícil ahorrar, invertir o calificar para una segunda propiedad.
La pregunta correcta no es solamente “¿cuánto nos aprueban?”, sino “¿qué compra nos permite vivir bien y seguir creciendo?”.
A — Asegura primero tu estabilidad
Una casa no crea libertad financiera si cada reparación produce una crisis. Antes de pensar en la segunda propiedad, construyan una base:
- Fondo de emergencia personal.
- Reservas específicas para la vivienda.
- Seguro adecuado y deducible que puedan cubrir.
- Deudas de consumo bajo control.
- Crédito protegido.
- Ahorro automático mensual.
- Plan para mantenimiento de techo, HVAC, plomería y otros sistemas.
No utilicen cada dólar en el down payment. Después del cierre llegan mudanza, reparaciones, depósitos de servicios y gastos que no aparecían en las fotos del listing.
S — Sube al segundo escalón
Cuando sus ingresos, reservas y equity lo permitan, pueden elegir entre varios caminos para avanzar:
- Conservar la primera casa y convertirla en alquiler.
- Venderla y utilizar el equity para comprar una propiedad con mayor potencial.
- Comprar primero una propiedad multifamiliar y vivir en una unidad.
- Adquirir una segunda propiedad directamente como inversión.
- Repetir una estrategia de compra, mejora y ocupación principal cuando sea legal y financieramente apropiado.
No existe una ruta perfecta para todas las parejas. La mejor depende del ingreso, las deudas, el equity, la renta posible, el mercado y la tolerancia al riesgo.
A — Acumula activos sin perder liquidez
Tener tres propiedades con pagos difíciles no es necesariamente mejor que tener una propiedad sólida, buenas reservas y capacidad para aprovechar una oportunidad.
El crecimiento sostenible requiere:
- Flujo de efectivo realista.
- Reservas por cada propiedad.
- Mantenimiento y vacancia incluidos en los cálculos.
- Seguros e impuestos proyectados correctamente.
- Financiamiento que no dependa de un escenario perfecto.
- Separación entre dinero personal y dinero de las propiedades.
- Un equipo de REALTOR®, Loan Officer, CPA, abogado, asegurador y property manager cuando corresponda.
Cómo comprar la primera casa con poco dinero
Comprar con una entrada baja no significa comprar sin preparación. Existen programas que pueden reducir el down payment, pero siempre habrá que considerar inspecciones, appraisal, depósito, seguro, gastos de cierre y reservas.
Opciones que pueden permitir una entrada baja
| Alternativa | Posible ventaja | Aspecto que debes evaluar |
|---|---|---|
| FHA | Entrada desde 3.5% para compradores elegibles | Mortgage insurance y requisitos de la propiedad |
| Convencional con 3% | Disponible para ciertos compradores y programas | Crédito, ingreso, ocupación y mortgage insurance |
| VA | Puede permitir 0% para veteranos elegibles | Eligibility, funding fee y requisitos del préstamo |
| USDA | Puede permitir 0% en áreas y perfiles elegibles | Límites de ingreso y ubicación |
| Down payment assistance | Puede ayudar con entrada o cierre | Fondos, elegibilidad, segundos liens y condiciones futuras |
| Seller concessions | Puede reducir parte del efectivo para cerrar | Deben negociarse y respetar límites del programa |
| Gift funds | Familiares elegibles pueden ayudar en ciertos préstamos | Se requiere documentación y reglas específicas |
HUD indica que FHA exige generalmente una inversión mínima de 3.5%, que puede provenir de fuentes aceptables según las reglas del programa. Freddie Mac ofrece opciones como HomeOne® y Home Possible® con down payments tan bajos como 3% para compradores que califican.
Comprar con poco funciona mejor cuando el dinero que no se entrega como down payment se conserva como reserva o se utiliza de forma estratégica. Funciona peor cuando la pareja queda sin efectivo después del cierre.
Tres caminos para pasar de la primera casa a la segunda
Camino 1: Conservar la primera casa y convertirla en alquiler
Esta estrategia puede permitir que la pareja compre otra residencia principal y mantenga la primera como activo de renta.
Antes de contar con ese ingreso, calculen:
- Renta mensual conservadora, basada en comparables reales.
- Vacancia.
- Administración, aunque piensen manejarla personalmente.
- Reparaciones y mantenimiento.
- HOA y posibles restricciones de alquiler.
- Property taxes sin beneficios que pudieran cambiar.
- Seguro para landlord y flood insurance cuando corresponda.
- Costos de licencias o registros locales.
- Pago hipotecario completo.
Flujo de efectivo aproximado:
Renta − hipoteca completa − HOA − administración − vacancia − mantenimiento − otras obligaciones = flujo estimado
Si la propiedad solamente produce dinero cuando nada se rompe y nunca queda vacía, no tiene un flujo sólido.
Para calificar para la siguiente hipoteca, el lender determinará cuánto ingreso de alquiler puede utilizarse y qué documentos se requieren. No asuman que el 100% de la renta contará para aprobación.
Cuándo puede tener sentido conservarla
- La renta cubre razonablemente los gastos y deja margen.
- La zona mantiene demanda de inquilinos.
- Tienen reservas suficientes para dos propiedades.
- La HOA permite el alquiler.
- La casa no necesita una reparación importante inmediata.
- Mantenerla no impide comprar la próxima vivienda de manera cómoda.
Cuándo vender puede ser mejor
- Necesitan el equity para el próximo down payment.
- La renta no cubre los gastos reales.
- Una reparación grande consumiría sus reservas.
- La asociación limita o prohíbe el alquiler.
- Administrarla perjudicaría su estabilidad o sus metas.
Camino 2: Vender y reinvertir el equity
Vender la primera casa no significa abandonar la estrategia. En algunos casos, es la forma más eficiente de liberar capital para comprar una propiedad mejor ubicada, una vivienda multifamiliar o una casa con mayor potencial.
El resultado de la venta no es simplemente precio menos hipoteca. Deben considerar:
- Balance del préstamo.
- Comisiones y costos de venta.
- Reparaciones o créditos al comprador.
- Prorrateos, impuestos y título.
- Posibles consecuencias fiscales.
El IRS permite que ciertos propietarios excluyan de ingreso hasta $250,000 de ganancia, o hasta $500,000 para muchas parejas casadas que presentan una declaración conjunta, si cumplen las pruebas y demás requisitos aplicables. Generalmente se analiza si la propiedad fue poseída y utilizada como residencia principal durante al menos dos de los cinco años anteriores a la venta. Consulten a un CPA antes de basar la estrategia en esta exclusión.
Camino 3: House hacking
House hacking significa vivir en una parte de la propiedad mientras otra parte ayuda a cubrir el pago. Puede hacerse mediante:
- Duplex, triplex o fourplex.
- Una habitación alquilada legalmente.
- Una suite independiente permitida.
- Un ADU legal, donde las reglas locales lo permitan.
La ventaja es que una pareja puede comenzar como propietaria y futura inversionista con una sola compra. El ingreso de las otras unidades o espacios puede reducir el costo neto de vivienda.
Pero debe verificarse:
- Uso legal y zoning.
- Permisos.
- Privacidad y seguridad.
- Seguro adecuado.
- Reglas del préstamo sobre ocupación.
- Renta elegible para calificación.
- Mantenimiento de varias unidades.
- Leyes de landlord-tenant y fair housing.
No llamen “unidad” a un espacio convertido sin permisos. Una cocina adicional o entrada separada no garantiza que pueda alquilarse legalmente.
De la segunda propiedad a la tercera
La tercera compra no debería ocurrir simplemente porque la segunda cerró bien. Antes de repetir, revisen el portafolio como un negocio.
El semáforo para saber si están listos
Verde:
- Ingresos estables.
- Reservas personales intactas.
- Reservas separadas por propiedad.
- Buen historial de pagos.
- Flujo de efectivo probado o pago total manejable.
- Seguros, impuestos y mantenimiento actualizados.
- Capacidad para soportar una vacancia o reparación.
Amarillo:
- La renta apenas cubre la hipoteca.
- Están utilizando tarjetas para reparaciones.
- Dependen de horas extra o bonos variables.
- El próximo down payment vaciaría sus ahorros.
- No han calculado impuestos y seguros futuros.
Rojo:
- Pagos atrasados.
- Deudas de consumo creciendo.
- Sin reservas.
- Propiedades con reparaciones diferidas.
- Necesidad de refinanciar inmediatamente para que el plan funcione.
- Compra basada únicamente en que “los precios siempre suben”.
Si están en amarillo, fortalezcan la base. Si están en rojo, pausar puede ser una decisión más inteligente que comprar.
Ejemplo sencillo: una pareja que comienza sin herencia
Imaginemos una pareja que compra una vivienda de $350,000 con un programa de 3% de down payment.
- Down payment ilustrativo: $10,500.
- El depósito y los gastos de cierre se calculan por separado.
- Mantienen un fondo de emergencia después del cierre.
- Compran una propiedad funcional, no completamente remodelada.
- Mejoran pintura, iluminación y exteriores sin financiar grandes compras.
- Durante varios años, reducen principal y aumentan sus ingresos.
Más adelante analizan tres decisiones:
- Conservarla: si puede alquilarse con margen y tienen reservas.
- Venderla: si el equity neto permite subir al siguiente nivel.
- Permanecer: si comprar otra propiedad afectaría su estabilidad.
El ejemplo no presume apreciación, tasa ni ganancia. Su propósito es mostrar que una entrada baja puede abrir la puerta, pero el patrimonio se construye después del cierre mediante tiempo, disciplina y buenas decisiones.
Cómo dividir las responsabilidades en pareja
El plan financiero debe ser compartido, aunque uno gane más o tenga mejor crédito.
Antes de comprar, conversen sobre:
- Quién estará en el préstamo y quién en el título.
- Cómo aportará cada persona al down payment y a las reservas.
- Qué ocurriría si uno pierde el empleo.
- Cuánto pueden gastar sin consultar al otro.
- Quién manejará pagos, reparaciones y documentos.
- Cuáles son las metas a 2, 5 y 10 años.
- Qué ocurriría con la propiedad ante separación, incapacidad o fallecimiento.
Estar casados no reemplaza la planificación patrimonial. Consulten a un abogado para título, acuerdos, estate planning y protección legal; y a un CPA para impuestos.
Mejoras que pueden ayudar y mejoras que pueden retrasarte
No toda remodelación crea equity. Algunas mejoras aumentan la utilidad o el atractivo, pero no recuperan todo su costo.
Prioriza
- Reparaciones que evitan daños mayores.
- Techo, plomería, electricidad y HVAC cuando sea necesario.
- Pintura neutral y mantenimiento exterior.
- Iluminación funcional.
- Distribución y almacenamiento.
- Mejoras que faciliten seguro, venta o alquiler.
- Permisos y corrección de trabajos anteriores.
Evita al principio
- Remodelaciones de lujo financiadas con tarjetas.
- Cambios demasiado personalizados.
- Comprar muebles antes de cerrar.
- Abrir cuentas nuevas durante el mortgage process.
- Gastar reservas para que la casa “se vea perfecta”.
- Construir una unidad sin confirmar zoning y permisos.
¿Debes usar el equity para comprar otra propiedad?
Un HELOC, home equity loan o cash-out refinance puede permitir acceso al equity, pero convierte parte del valor acumulado en nueva deuda garantizada por la casa.
El Consumer Financial Protection Bureau advierte que si no puedes pagar un préstamo garantizado por tu vivienda, podrías perderla, y que ninguna inversión es libre de riesgo. Antes de usar equity para otra compra, compara:
- Pago nuevo y posible tasa variable.
- Costos de cierre.
- Reservas restantes.
- Flujo de efectivo conservador de la inversión.
- Capacidad para pagar aunque la propiedad esté vacía.
- Alternativas con menor riesgo.
El equity no es dinero gratis. Es patrimonio que estás poniendo nuevamente en riesgo.
Las reglas financieras que protegen el plan
- Compra con una mensualidad completa, no con el precio solamente. Incluye principal, intereses, taxes, seguro, mortgage insurance, HOA y assessments.
- Conserva reservas después de cada cierre. Una propiedad sin reservas puede convertirse en deuda de tarjeta.
- No cuentes con apreciación para salvar una mala compra. Evalúa el inmueble con los números actuales.
- Usa rentas conservadoras. Compara propiedades realmente alquiladas, no solo anuncios activos.
- Calcula vacancia y mantenimiento. Incluso una casa nueva requiere dinero.
- Protege el crédito de ambos. Los pagos tardíos y nuevas deudas pueden cerrar la puerta a la siguiente compra.
- Revisa cada propiedad como si fuera la única. La cantidad de puertas no sustituye la calidad de los activos.
- No mezcles todos los fondos. Lleva registros claros por propiedad.
- Planifica la salida antes de entrar. ¿Se puede vender, rentar o conservar con facilidad?
- Avanza cuando los números lo permitan, no por comparación social.
Plan de acción: del año 0 al año 10
Este calendario es orientativo, no una promesa ni una regla rígida.
Etapa 1 — Preparación
- Revisar crédito, deudas, ingresos y documentos.
- Crear fondo de emergencia.
- Definir mensualidad cómoda.
- Obtener preaprobación.
- Comparar programas de poca entrada.
- Elegir una propiedad con utilidad presente y opciones futuras.
Etapa 2 — Primera propiedad
- Mantener pagos perfectos.
- Evitar deudas innecesarias.
- Hacer mejoras prioritarias.
- Aprender los costos reales de ser propietario.
- Ahorrar automáticamente para el próximo paso.
Etapa 3 — Evaluación
- Solicitar análisis de valor.
- Estimar renta y flujo de efectivo.
- Revisar balance hipotecario y equity neto.
- Actualizar preaprobación.
- Decidir entre conservar, vender o permanecer.
Etapa 4 — Segunda propiedad
- Comprar solo si ambas propiedades son sostenibles.
- Separar reservas y registros.
- Formalizar la administración del alquiler.
- Revisar seguros y estructura legal.
Etapa 5 — Portafolio estable
- Repetir únicamente cuando exista liquidez.
- Diversificar ubicaciones y riesgos con intención.
- Revisar impuestos y estate planning.
- Medir patrimonio neto, deuda y flujo de efectivo anualmente.
Checklist antes de comprar la siguiente propiedad
- Tenemos fondo de emergencia personal.
- Tenemos reservas para cada propiedad.
- La primera vivienda puede venderse o alquilarse legalmente.
- Calculamos impuestos y seguros futuros.
- Incluimos vacancia, administración y mantenimiento.
- Nuestro crédito continúa estable.
- Podemos cubrir los pagos sin depender de apreciación.
- Entendemos las condiciones de ocupación del nuevo préstamo.
- Consultamos implicaciones fiscales y legales.
- La compra acerca nuestras metas sin comprometer nuestra paz financiera.
Preguntas frecuentes
¿Necesitamos 20% para comenzar?
No necesariamente. Algunos préstamos convencionales permiten 3% para compradores elegibles; FHA puede permitir 3.5%; VA y USDA pueden ofrecer 0% a quienes cumplen sus requisitos. Una entrada menor puede aumentar el pago o incluir mortgage insurance. También deben presupuestarse cierre y reservas.
¿Podemos comprar otra residencia y rentar la primera?
Posiblemente. El lender debe evaluar ingresos, deudas, reservas, ocupación y documentación de renta. La HOA, el seguro y las normas locales también deben permitirlo. No conviertan la propiedad en alquiler sin informar correctamente a las partes correspondientes.
¿Cuánto tiempo debemos esperar para comprar la segunda?
No existe un plazo universal. La respuesta depende de capacidad financiera, préstamo, ocupación, equity, reservas y metas. Para algunas parejas son varios años; otras comienzan con un multifamiliar. Comprar demasiado rápido puede destruir la estabilidad que la primera casa debía crear.
¿Es mejor vender o conservar la primera casa?
Conservar puede ser conveniente si la renta deja margen y tienen reservas. Vender puede ser mejor si necesitan el equity, la renta no funciona o administrar la propiedad agrega demasiado riesgo. La decisión debe basarse en el resultado neto, no en apego emocional.
¿Podemos contar la renta para calificar?
En algunos casos, sí, pero el lender aplicará reglas específicas y puede usar solo una parte del ingreso documentado. El tratamiento cambia según el préstamo, la propiedad y la experiencia del prestatario.
¿Una propiedad es siempre una buena inversión?
No. Una propiedad con precio excesivo, seguro difícil, cuotas altas, reparaciones importantes o renta insuficiente puede frenar el crecimiento. Los bienes raíces pueden perder valor y producir gastos inesperados.
Tu primera casa puede cambiar la historia financiera de tu familia
Quienes heredan patrimonio comienzan con ventaja. Quienes empiezan de cero necesitan estrategia.
La primera propiedad quizás no tenga la cocina soñada, la piscina o el vecindario definitivo. Pero puede darles algo más importante: estabilidad, experiencia, equity y opciones.
No se trata de comprar tres casas lo más rápido posible. Se trata de construir una base tan sólida que cada propiedad haga más fácil el siguiente paso, no más difícil.
Como REALTOR® y Mortgage Loan Originator, puedo ayudarte a analizar la compra y el financiamiento como una sola estrategia: cuánto pagar, qué tipo de propiedad buscar, qué gastos anticipar y qué opciones futuras puede ofrecer esa primera compra.
Comienza con un plan personalizado
- Solicita una consulta gratuita.
- Busca propiedades disponibles en Florida.
- Explora nuevas construcciones en Florida.
- Llama o envía un mensaje al (786) 574-3005.
- Escribe a laura@theflteam.com.
Sobre la autora
Laura Rojas, REALTOR® y Mortgage Loan Originator
CEO y Team Leader, The Florida Team by LPT Realty
Florida Real Estate License: SL3454829
NMLS: 2619252
Teléfono: (786) 574-3005
Email: laura@theflteam.com
Sitio web: laurarojasrealtor.com
Laura ayuda a compradores, vendedores e inversionistas a convertir decisiones inmobiliarias complejas en planes claros. Su enfoque combina representación inmobiliaria y estrategia hipotecaria para que cada cliente comprenda no solo cuánto puede comprar hoy, sino cómo esa decisión puede contribuir a su estabilidad futura.
Fuentes y recursos oficiales
- HUD: compra de vivienda y préstamos FHA
- HUD: inversión mínima de FHA
- Freddie Mac HomeOne®
- Freddie Mac Home Possible®
- Freddie Mac: hipotecas para propiedades de 2 a 4 unidades
- IRS Publication 523: Selling Your Home
- IRS: consideraciones fiscales al vender una vivienda
- CFPB: qué es un HELOC
- CFPB: riesgos de los home equity loans
Descargo de responsabilidad
La información de esta guía se ofrece únicamente con fines educativos e informativos. No constituye asesoría legal, fiscal, contable, de inversión, financiera, hipotecaria o de seguros, ni una recomendación de comprar, vender, alquilar, refinanciar o utilizar el equity de una propiedad.
Los valores de las propiedades, rentas, tasas, impuestos, seguros, costos de mantenimiento, requisitos de ocupación, límites de préstamos, programas de asistencia y reglas de underwriting pueden cambiar. La apreciación, el flujo de efectivo, la aprobación hipotecaria y los resultados de una inversión no están garantizados. Toda inversión inmobiliaria puede perder valor o generar pérdidas.
La elegibilidad y los términos finales dependen del comprador, la propiedad, el programa, el lender, la aseguradora, la asociación, el condado y las condiciones vigentes. Una preaprobación no constituye un compromiso final de crédito. Antes de tomar una decisión, consulta con los profesionales correspondientes, incluidos un abogado, CPA, asesor fiscal, agente de seguros, inspector y Loan Officer.
Laura Rojas es REALTOR® con licencia de bienes raíces de Florida SL3454829 y Mortgage Loan Originator NMLS 2619252. Los servicios se ofrecen conforme a las licencias, afiliaciones y divulgaciones aplicables. Equal Housing Opportunity.
Recent Posts
${companyName}
Phone